Chiunque compri un impianto fotovoltaico oggi, in qualunque parte del mondo, sta quasi certamente comprando pannelli usciti da una fabbrica cinese — anche quando il marchio sulla scatola è americano o europeo. Capire perché aiuta a leggere con più chiarezza le notizie su dazi, sovraccapacità e nuove fabbriche in Occidente.
Quanto pesa davvero la Cina nella filiera?
Oltre l'80% della capacità produttiva mondiale, in ogni fase della filiera: polisilicio, lingotti, wafer, celle, moduli finiti. Secondo le proiezioni dell'Agenzia Internazionale dell'Energia (IEA), basate sulla capacità già in costruzione nel 2022, la quota cinese di polisilicio, lingotti e wafer si sarebbe avvicinata al 95% entro il 2025. Wood Mackenzie conferma lo stesso ordine di grandezza per il periodo 2023-2026.
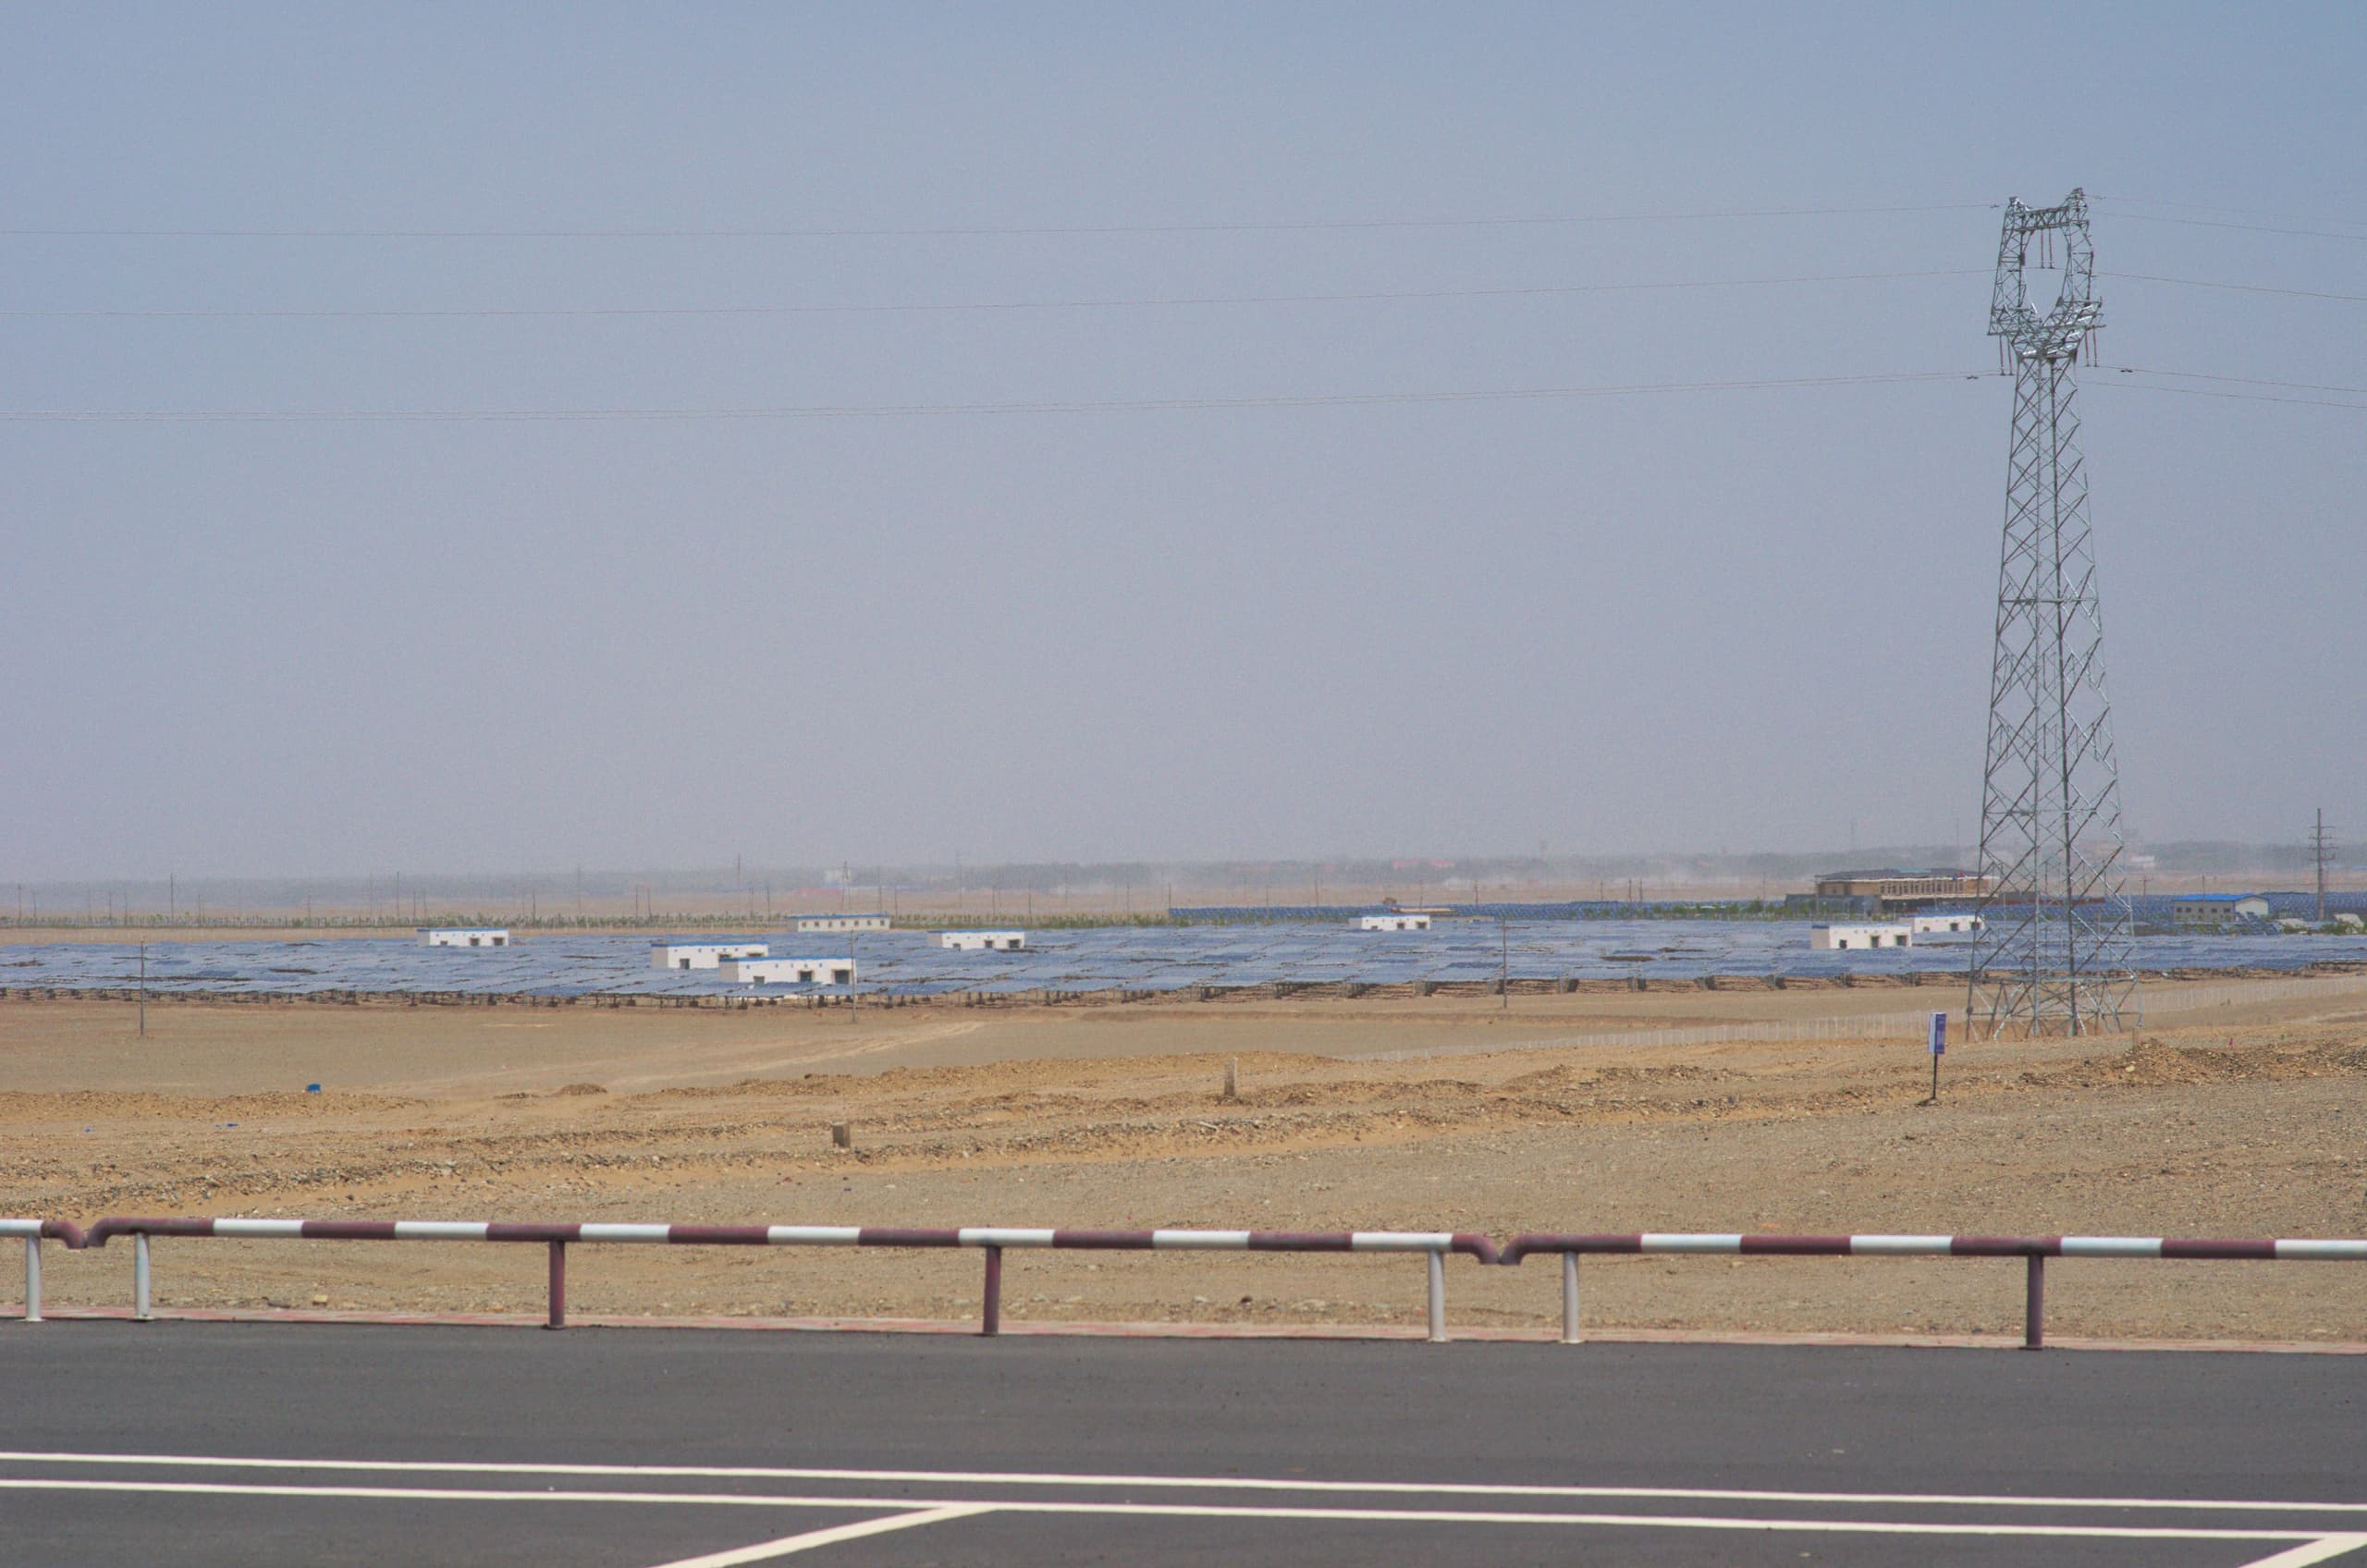
Una singola regione pesa in modo sproporzionato: lo Xinjiang produce da solo circa il 40% del polisilicio mondiale — un impianto, da solo, contribuisce a circa un pannello su sette venduti al mondo.
Chi sono i maggiori produttori di moduli?
La classifica 2025 di InfoLink Consulting, con le spedizioni dell'anno pieno, vede in testa a pari merito JinkoSolar e LONGi (80-90 GW ciascuno), seguiti da Trina Solar e JA Solar (60-70 GW). I primi quattro produttori insieme pesano circa il 58% delle spedizioni mondiali; i primi dieci hanno spedito oltre 500 GW nel 2025, più di due terzi delle installazioni globali. Quasi tutti hanno sede in Cina.
Spedizioni indicative 2025 per fascia dichiarata dai produttori, secondo InfoLink Consulting.
C'è un'eccezione americana?
Sì, ed è rilevante: First Solar, unico grande produttore occidentale fuori dalla filiera del silicio cristallino cinese, usa una tecnologia diversa — il film sottile al tellururo di cadmio (CdTe), che non richiede polisilicio. Con l'apertura dello stabilimento in Louisiana (2025) e un quinto impianto annunciato per il 2026, la capacità produttiva globale di First Solar sale a circa 23,5 GW, distribuita fra Stati Uniti, India, Vietnam e Malesia — piccola, se confrontata con i singoli produttori cinesi, ma l'unica catena di fornitura fotovoltaica di scala industriale davvero indipendente da quella cinese.
Cosa stanno provando a fare Stati Uniti ed Europa?
Negli Stati Uniti l'Inflation Reduction Act (IRA) offre un credito d'imposta alla produzione (Sezione 45X) per ogni fase della filiera realizzata in territorio USA. Qcells, a Cartersville in Georgia, ha ricevuto un prestito federale garantito da 1,45 miliardi di dollari per costruire il più grande impianto verticalmente integrato — da lingotto a modulo finito — mai realizzato negli Stati Uniti, proprio per poter incassare il credito su ogni passaggio della produzione.
L'Unione Europea punta sul Net-Zero Industry Act (NZIA), in vigore dal 2024: l'obiettivo dichiarato è produrre internamente almeno il 40% del fabbisogno annuo di tecnologie net-zero, fotovoltaico incluso, entro il 2030. Lo strumento non sono dazi, ma criteri «non di prezzo» — condotta d'impresa responsabile, resilienza della catena di fornitura — che gli Stati membri devono applicare ad almeno il 30% (o 6 GW) del volume delle proprie aste per le rinnovabili a partire dalla fine del 2025.
Cosa hanno cambiato davvero i dazi del 2025?
Ad aprile 2025 il Dipartimento del Commercio USA ha concluso un'indagine anti-dumping su celle fotovoltaiche importate da Cambogia, Malesia, Thailandia e Vietnam, trovando dumping e sovvenzioni riconducibili ad aziende di fatto controllate da capitali cinesi che usavano quei paesi come piattaforma di esportazione. Le aliquote, in vigore dal giugno 2025, sono arrivate fino al 3.500% per la Cambogia, con una media intorno all'870% sulle oltre trenta aziende coinvolte. L'effetto è stato immediato: gli investimenti cinesi nei quattro paesi colpiti sono crollati del 60% in un trimestre, mentre Indonesia e Laos — non toccati dai nuovi dazi — sono emersi come nuova destinazione per aggirare la barriera. In Europa, invece, dal 2018 i pannelli cinesi entrano a dazio zero: la Commissione ha introdotto un meccanismo tariffario temporaneo solo a giugno 2025, con un'aliquota che questa ricerca non è riuscita a verificare da fonte primaria.
C'è davvero troppa capacità produttiva nel mondo?
Sì, ed è un tema ricorrente nelle notizie di settore del 2025: la capacità mondiale di celle e wafer supera la domanda reale di un ampio margine — già nel 2021 l'eccesso era di almeno il 100% secondo l'IEA. Wood Mackenzie stima che la sola capacità cinese di celle di nuova generazione annunciata sia 17 volte quella del resto del mondo messo insieme, e segnala oltre 70 GW di capacità cinese sospesa o cancellata in un solo trimestre — un mercato che comincia a correggersi da solo. BloombergNEF prevede che questa sovraccapacità continuerà almeno fino al 2027.
Per i numeri sui modelli specifici dei maggiori produttori — potenza, efficienza, garanzia — vedi il glossario, dove ogni scheda tecnica cita il datasheet ufficiale.
Fonti: IEA — Solar PV Global Supply Chains · Wood Mackenzie — China's dominance on the global solar supply chain · InfoLink Consulting — 2025 global module shipment ranking · U.S. Department of Commerce — dazi AD/CVD sud-est asiatico · European Parliament — Implementing the EU's Net-Zero Industry Act